이산형 분포에 대한 통계 상세 정보
이 섹션에는 분포 플랫폼의 "이산형 적합" 메뉴 옵션에 대한 통계 상세 정보가 포함되어 있습니다. 별도로 지정한 경우를 제외하고 모수 추정값에 대한 신뢰 구간은 가능도 기반 계산을 사용합니다. 가능도 기반 신뢰 구간에 대한 자세한 내용은 예측 및 전문 모델링의 "Statistical Details for Profile Likelihood Confidence Limits"에서 확인하십시오. Y 열에 "감지 한계" 열 특성이 있는 경우 "연속형 적합" 옵션은 중도절단 분포를 적합시키고 일부 분포만 사용 가능합니다. 중도절단 데이터에 분포를 적합시키는 방법에 대한 자세한 내용은 Meeker and Escobar(1998)에서 확인하십시오.
Poisson
Poisson 분포는 단일 척도 모수(λ > 0)로 정의됩니다.
pmf:  (단, 0 ≤ λ < ∞, x = 0,1,2,...)
E(x) = λ
Var(x) = λ
Poisson 분포는 이산형이므로 중첩된 적합 분포는 각 정수 값에서 계단이 생기는 형태의 계단 함수가 됩니다.
음이항
음이항 분포는 평균(λ)과 산포(σ)라는 두 개의 모수로 정의됩니다. 음이항 분포는 지정된 실패 횟수에 도달하기 전의 성공 횟수를 모델링하는 데 유용합니다.
pmf: 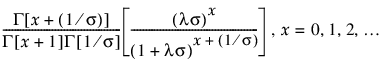
E(x) = λ
Var(x) = λ + σλ2
여기서 Γ(·)는 Gamma 함수입니다.
음이항 분포와 감마 Poisson 분포 간의 관계
음이항 분포는 감마 Poisson 분포와 동등합니다. 감마 Poisson 분포는 데이터가 몇 가지 Poisson(μ) 분포의 조합이고 각 Poisson(μ) 분포의 μ이 다른 경우에 유용합니다.
감마 Poisson 분포는 x|μ가 Poisson 분포를 따르고 μ가 Gamma(α,τ) 분포를 따른다고 가정한 결과입니다. 감마 Poisson에는 λ = ατ 및 σ = τ+1 모수가 있습니다. Σ 모수는 산포 모수입니다. σ > 1이면 과대산포가 나타납니다. 즉, x에서 Poisson만으로 설명할 경우보다 더 많은 변동이 나타납니다. σ = 1이면 x가 Poisson(λ)으로 축소됩니다.
pmf: 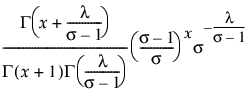 (단, 0 < λ, 1 ≤ σ, x = 0,1,2,...)
E(x) = λ
Var(x) = λσ
여기서 Γ(·)는 Gamma 함수입니다.
감마 Poisson 분포는 σnegbin = (σgp - 1) / λgp인 음이항 분포와 동등합니다.
모수 λ 및 σ를 갖는 감마 Poisson 분포를 모수 λ를 갖는 Poisson 분포와 비교하려면 JMP Samples/Scripts 폴더에 있는 demoGammaPoisson.jsl을 실행하십시오.
ZI Poisson
ZI(영과잉) Poisson 분포는 척도(λ > 0)와 영과잉 비율(π)이라는 두 개의 모수로 정의됩니다.
pmf: 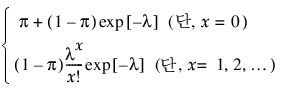
E(x) = (1 - π)λ
Var(x) = λ(1 - π)(1 + λπ)
ZI 음이항
ZI(영과잉) 음이항 분포는 척도(λ > 0), 산포(σ > 0), 영과잉 비율(π)이라는 세 개의 모수로 정의됩니다.
pmf: 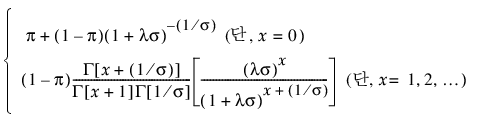
E(x) = (1 - π)λ
Var(x) = λ(1 - π)[1 + λ(σ + π)]
이항
이항 분포는 성공 비율(p)과 표본 크기(n)라는 두 개의 모수로 정의됩니다.
pmf: 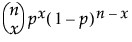 (단, 0 ≤ p ≤ 1, x = 0,1,2,...,n)
E(x) = np
Var(x) = np(1-p)
여기서 n은 독립 시행 횟수입니다.
참고: 이항 분포 모수의 신뢰 구간은 프로필 가능도 구간입니다.
베타 이항
베타 이항 분포는 각각 다른 p 값을 갖는 여러 이항 분포가 혼합된 데이터에 유용합니다. 평균 결함 수(p)가 다른 여러 제조 라인에서 발생한 전체 결함 수를 예로 들 수 있습니다.
베타 이항 분포는 x|π가 이항(n, π) 분포를 따르고 π가 베타(α, β) 분포를 따른다고 가정하여 도출됩니다. 베타 이항 분포는 두 개의 모수 p = α/(α+β), δ = 1/(α+β+1)로 정의됩니다. 모수 δ는 산포 모수입니다. δ > 1이면 과대산포가 나타납니다. 즉, x에서 이항 분포만으로 설명할 경우보다 더 많은 변동이 나타납니다. δ < 0이면 과소산포가 나타납니다. δ = 0이면 x가 이항(n, p) 분포를 따릅니다. 베타 이항 분포는 n ≥ 2일 때만 존재합니다.
pmf: 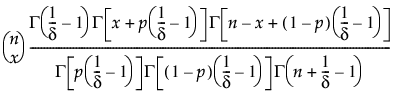
(단,  ,
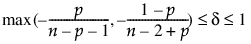 , x = 0,1,2,...,n)
E(x) = np
Var(x) = np(1-p)[1+(n-1)δ]
여기서 Γ(·)는 Gamma 함수입니다.
x|π는 이항(n,π) 분포를 따르고 π는 베타(α,β) 분포를 따른다는 점을 기억하십시오. 모수 p = α/(α+β) 및 δ = 1/(α+β+1)는 플랫폼에 의해 추정됩니다. α 및 β의 추정값을 구하려면 다음 계산식을 사용합니다.
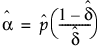
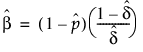
δ의 추정값이 0인 경우에는 이 계산식이 적용되지 않습니다. 이 경우 베타 이항 분포가 이항(n,p) 분포로 축소되고  는 p의 추정값입니다.
베타 이항 분포 모수의 신뢰 구간은 프로필 가능도 구간입니다.
산포 모수 δ를 갖는 베타 이항 분포를 모수 p 및 n = 20을 갖는 이항 분포와 비교하려면 JMP Samples/Scripts 폴더에 있는 demoBetaBinomial.jsl을 실행하십시오.
ZI 이항
ZI 음이항 분포는 성공 비율(p), 표본 크기(n), 영과잉 비율(π)이라는 세 개의 모수로 정의됩니다.
pmf: 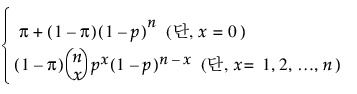
E(x) = (1-π)np
Var(x) = (1-π)[np(1-p) + n2p2] - [(1-π)np]2
여기서 n은 독립 시행 횟수입니다.
ZI 베타 이항
ZI 베타 이항 분포는 p = α/(α+β), δ = 1/(α+β+1), 표본 크기(n), 영과잉 비율(π)이라는 네 개의 모수로 정의됩니다. ZI 베타 이항 분포는 n ≥ 2일 때만 존재합니다.
pmf: 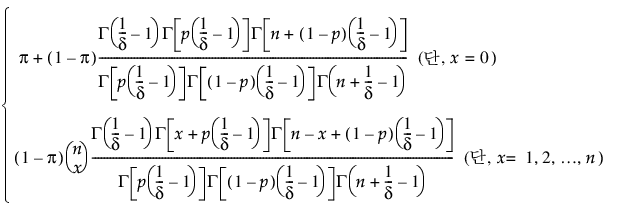
E(x) = (1-π)np
Var(x) = (1-π)np[(1-p)(1 + (n-1)δ) + np] - [(1-π)np]2
여기서 n은 독립 시행 횟수입니다.