比较多重潜在变量增长曲线模型的示例
潜在变量增长曲线 (LGC) 模型为调查过程如何随时间变化提供了一种灵活的方法。在“模型快捷方式”菜单中,您可以定义并比较不同的轨迹,包括无增长、线性和二次轨迹。还可以通过“潜在基函数增长曲线”选项定义非线性轨迹。“模型快捷方式”菜单中的“拟合并比较增长模型”选项支持您同时指定、拟合和比较增长曲线模型。在本例中,您使用多项选择题形式的测试得分对参与一项学习计划 4 年以上的学生的成绩得分进行建模。您想要比较不同的增长模式,以确定哪种轨迹最能表征这一过程。
1. 选择帮助 > 样本数据文件夹,然后打开 Academic Achievement.jmp。
2. 选择分析 > 多元方法 > 结构化方程模型。
3. 从多项选择年份1 一直选择到多项选择年份4,然后点击模型变量。
4. 点击确定。
5. 选择模型快捷方式 > 纵向分析 > 拟合并比较增长模型。
“模型规格”关系图现在显示二次潜在变量增长曲线模型。
显示的“结构化方程模型”报表包括两个部分。第一个部分包含“模型规格”、“模型比较”和“卡方差异检验”等报表。“模型比较”报表和“卡方差异检验”报表可用于集中比较所有拟合的增长模型。具体来说,“卡方差异检验”报表能帮助确定一个复杂模型是否比嵌套在该复杂模型中的简单模型更显著提升了数据拟合效果。
“结构化方程模型”报表的第二个部分包含每个指定模型的“拟合汇总”报表、“参数估计值”报表和“路径图”。各模型报表可用于评估各模型对数据的拟合效果。
图 8.13 “模型比较”报表和“卡方差异检验”报表
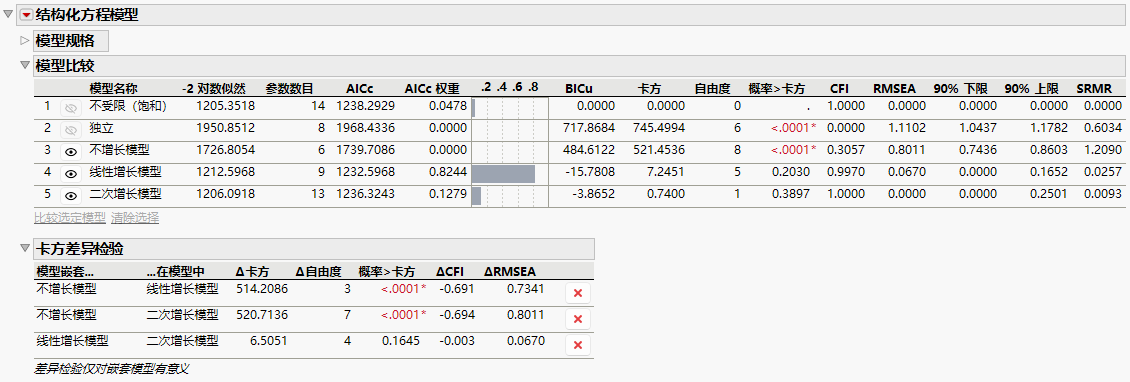
Figure 8.13 中的“模型比较”报表包含以下五个模型的拟合指数:“不受限(饱和)”模型、“独立”模型、“无增长”模型、“线性增长”模型和“二次增长”模型。总体而言,与其他模型相比,“线性增长”模型是支持度最高的模型。该结论基于以下依据:该模型的 AICc 权重值最大 (0.82),且拟合指数表现优异(CFI = 0.997,RMSEA = 0.067)。“二次增长”模型的数据拟合效果也很好,拟合指数表现完美(CFI = 1 且 RMSEA = 0),但 AICc 权重显示其支持度较低。“独立”模型和“无增长”模型的拟合效果较差,因为卡方值较高且拟合指数不够好,这指示它们不能很好地表示数据。
注意:在比较增长模型时,选择适当的独立模型非常重要。通常推荐将“无增长”模型作为独立模型,因为它为评估其他增长轨迹的拟合效果提供了一个有意义的基准。不过,您也可以选择任何其他轨迹作为独立模型。为此,您需要在“模型比较”报表中选择某一行,右击,然后选择“设置为独立模型”选项。若要恢复默认的独立模型,只需右击所选模型,然后选择“重置默认独立模型”选项即可。
Figure 8.13 中显示的“卡方差异检验”报表也对这些模型的拟合进行了比较。该比较是通过观察嵌套模型之间的卡方统计量、CFI 和 RMSEA 的变化实现的。总体而言,可以通过该报表得出以下结论:“无增长”模型的拟合效果明显不如“线性增长”模型和“二次增长”模型。“线性增长”模型和“二次增长”模型的拟合效果没有显著差异,这表明:相较于线性模型,添加二次项并不能显著改善模型拟合效果。尽管“二次增长”模型对数据拟合极佳,但其对拟合效果的边际改进并不足以证明其相对于“线性增长”模型的额外复杂性是合理的。因此,“线性增长”模型可能是最佳选择,因为它提供了良好的拟合效果,同时避免了“二次增长”模型增加的复杂性。
接下来,将“模型比较”报表和“卡方差异检验”报表放在一起考虑。由于“线性增长”模型具有最高的 AICc 权重 (0.824) 和出色的拟合指数(CFI = 0.997,RMSEA = 0.067),因此应被视为最合适的模型。此外,嵌套比较指示,虽然“二次增长”模型的拟合效果略有改善,但与“线性增长”模型相比,拟合差异在统计上并不显著。因此,“线性增长”模型在简便和模型拟合效果之间取得了良好平衡。嵌套模型比较提供了强有力的证据,表明“线性增长”模型比“无增长”模型在拟合效果上有显著改进。
您还可以通过为每个模型生成的模型报表来检查拟合指数并比较模型。“线性增长”模型看起来设定良好,数据拟合效果也不错。该模型快速收敛且迭代次数少,拟合指数均在可接受范围内,表明拟合效果强。“二次增长”模型中的一些拟合指数显示数据拟合良好,但负方差估计值和非正定协方差矩阵等严重问题掩盖了这些明显优势。截距和线性斜率显著不为零,表明初始水平和随时间线性增长趋势显著;但二次斜率不显著,这表明二次成分可能不必要。
“结构化方程模型”报表的两部分均表明:“线性增长”模型看起来设定良好,数据拟合效果也不错。该模型既捕捉了初始水平,也捕捉了随时间变化的线性趋势,同时解释了截距和斜率的个体差异。