离散分布的统计详细信息
本节包含“分布”平台的“离散拟合”菜单中的选项的统计详细信息。除非另有规定,参数估计值的置信区间使用基于似然的计算。有关基于似然的置信区间的详细信息,请参见《预测和专业建模》中的“Statistical Details for Profile Likelihood Confidence Limits”。若 Y 列具有“检测限值”列属性,则“连续拟合”选项拟合删失分布,并且只有部分分布可用。有关拟合删失数据的分布的详细信息,请参见 Meeker and Escobar (1998)。
Poisson
Poisson 分布仅由一个尺度参数 (l > 0) 来定义。
pmf:  0 ≤ λ < ∞; x = 0,1,2,...
E(x) = l
Var(x) = l
由于 Poisson 分布是离散分布,叠加的拟合分布是一个阶梯函数,其阶梯点位于每个整数值处。
负二项
负二项分布由两个参数定义:均值 l 和散度 s。负二项分布用于对指定失败次数之前的成功次数建模。
pmf: 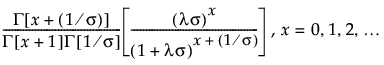
E(x) = l
Var(x) = l + sl2
其中,Γ(·) 是 Gamma 函数。
负二项分布与 Gamma Poisson 分布之间的关系
负二项分布等价于 Gamma Poisson 分布。Gamma 分布对于以下情况很有用:数据是多个 Poisson(m) 分布的组合,每个 Poisson(m) 分布都具有不同的 m。
Gamma Poisson 分布的假设前提是:x|m 服从 Poisson 分布,m 服从 Gamma(a,t) 分布。Gamma Poisson 包含参数 l = at 和 s = t+1。参数 s 是一个离散参数。若 s > 1,则出现过度离散,这意味着 x 的变异比 Poisson 分布本身所解释的要大。若 s = 1,x 将简化为 Poisson(l)。
pmf: 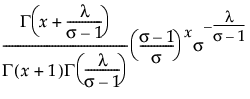 0 < l; 1 ≤ s; x = 0,1,2,...
E(x) = l
Var(x) = ls
其中,Γ(·) 是 Gamma 函数。
Gamma Poisson 等价于 snegbin = (sgp - 1) / lgp 的负二项分布。
运行 JMP Samples/Scripts 文件夹中的 demoGammaPoisson.jsl,比较带有参数 l 和 s 的 Gamma Poisson 分布与带有参数 l 的 Poisson 分布。
零泛滥 Poisson
零泛滥 (ZI) Poisson 分布由两个参数定义:尺度 l > 0 以及零泛滥比例 p。
pmf: 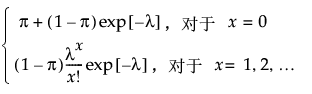
E(x) = (1 - p)l
Var(x) = l(1 - p)(1 + lp)
零泛滥负二项
零泛滥 (ZI) Poisson 负二项分布由三个参数定义:l > 0、散度 s > 0 以及零泛滥比例 p。
pmf: 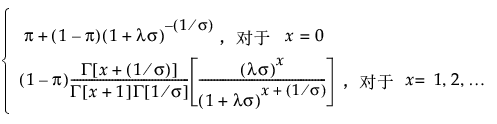
E(x) = (1 - p)l
Var(x) = l(1 - p)[1 + l(s + p)]
二项
二项分布由两个参数定义:成功比例 p 和样本大小 n。
pmf: 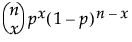 0 ≤ p ≤ 1; x = 0,1,2,...,n
E(x) = np
Var(x) = np(1-p)
其中,n 是独立试验数。
注意:二项参数的置信区间是边侧似然区间。
Beta 二项
beta 二项分布对于以下情况很有用:数据是若干二项分布的组合,每个二项分布都具有不同的 p。从多个生产线组合而来的缺陷总数就是这样的例子,此时每条生产线都有不同的缺陷数均值 (p)。
beta 二项分布的假设前提是:x|p 服从 Binomial(n, p) 分布,而且 p 服从 Beta(a, b) 分布。beta 二项分布由两个参数定义:p = a/(a+b) 和 d = 1/(a+b+1)。参数 d 是一个离散参数。若 d > 0,则出现过度离散,这意味着 x 的变异比二项分布本身所解释的要大。若 d < 0,则出现离散不足。若 d = 0,x 呈 binomial(n, p) 分布。仅当 n ≥ 2 时才存在 beta 二项分布。
pmf: 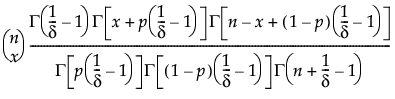
 ;
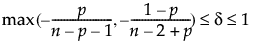 ; x = 0,1,2,...,n
E(x) = np
Var(x) = np(1-p)[1+(n-1)d]
其中,Γ(·) 是 Gamma 函数。
请记住 x|π ~ Binomial(n,π),同时 π ~ Beta(a,b)。参数 p = a/(a+b) 和 d = 1/(a+b+1) 由该平台估计得出。要得到 a 和 b 的估计值,请使用以下公式:
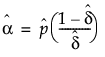
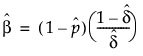
若 d 的估计值为 0,则该公式无效。在这种情况下,beta 二项简化为 Binomial(n,p),而且  是 p 的估计值。
Beta 二项参数的置信区间是边侧似然区间。
运行 JMP Samples/Scripts 文件夹中的 demoBetaBinomial.jsl,比较带有离散参数 d 的 beta 二项分布与带有参数 p 且 n = 20 的二项分布。
零泛滥二项
零泛滥二项由三个参数定义:成功比例 p、样本大小 n 和零泛滥比例 p。
pmf: 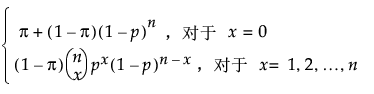
E(x) = (1-p)np
Var(x) = (1-p)[np(1-p) + n2p2] - [(1-p)np]2
其中,n 是独立试验数。
零泛滥 Beta 二项
零泛滥 Beta 二项分布由四个参数定义:p = a/(a+b)、d = 1/(a+b+1)、样本大小 n 以及零泛滥比例 p。仅当 n ≥ 2 时才存在零泛滥 beta 二项分布。
pmf: 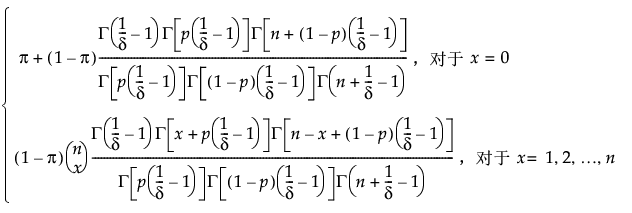
E(x) = (1-p)np
Var(x) = (1-p)np[(1-p)(1 + (n-1)d) + np] - [(1-p)np]2
其中,n 是独立试验数。