Box-Cox 변환의 예
이 예에서는 두 개의 시계열 분석을 비교합니다. 한 분석에서는 Box-Cox 변환을 사용하고 다른 분석에서는 수동으로 변환된 시계열을 분석합니다. 람다 값을 0으로 설정하면 Box-Cox 변환은 근사 로그 변환입니다. 그러나 분석에 Box-Cox 변환을 사용하면 모든 예측이 다시 변환되어 원래 척도로 보고되므로 결과를 더 쉽게 해석할 수 있습니다.
1. 도움말 > 샘플 데이터 폴더를 선택하고 Time Series/Seriesg.jmp를 엽니다.
2. 분석 > 전문 모델링 > 시계열을 선택합니다.
3. Passengers를 선택하고 Y, 시계열을 클릭합니다.
4. Time을 선택하고 X, 시간 ID를 클릭합니다.
5. Box-Cox 변환 사용을 선택합니다.
람다에 기본값 0을 사용합니다.
6. 확인을 클릭합니다.
7. "시계열 Box-Cox 변환 Passengers" 옆의 빨간색 삼각형을 클릭하고 계절 ARIMA를 선택합니다.
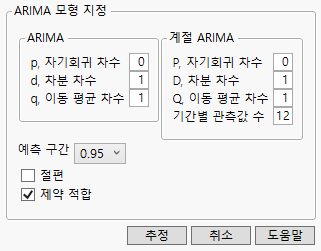
8. "계절 ARIMA 규격" 창의 "ARIMA" 섹션에서 다음 모수를 설정합니다.
– "p, 자기회귀 차수"를 "0"으로 설정합니다.
– "d, 차분 차수"를 "1"로 설정합니다.
– "q, 이동 평균 차수"를 "1"로 설정합니다.
9. "계절 ARIMA 규격" 창의 "계절 ARIMA" 섹션에서 다음 모수를 설정합니다.
– "P, 자기회귀 차수"를 "0"으로 설정합니다.
– "D, 차분 차수"를 "1"로 설정합니다.
– "Q, 이동 평균 차수"를 "1"로 설정합니다.
10. "절편"을 선택 취소하여 절편이 없는 모형을 실행합니다.
현재 창이 Figure 19.22에 표시된 창과 일치해야 합니다.
그림 19.22 계절 ARIMA 규격
11. 추정을 클릭합니다.
그림 19.23 Box-Cox 변환 Passengers 데이터에 대한 계절 ARIMA 모형
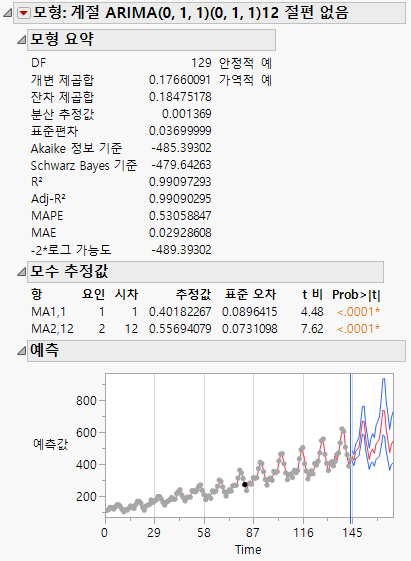
모수 추정값은 Log Passengers 열에 대해 동일한 모형을 실행하여 얻은 값과 동일합니다. 그러나 Figure 19.23의 예측 및 예측 구간은 원래 척도로 표시됩니다.